Dossier de levée de fonds : les éléments indispensables
Une levée de fonds ne se déclenche pas en envoyant trois diapositives et un tableur.
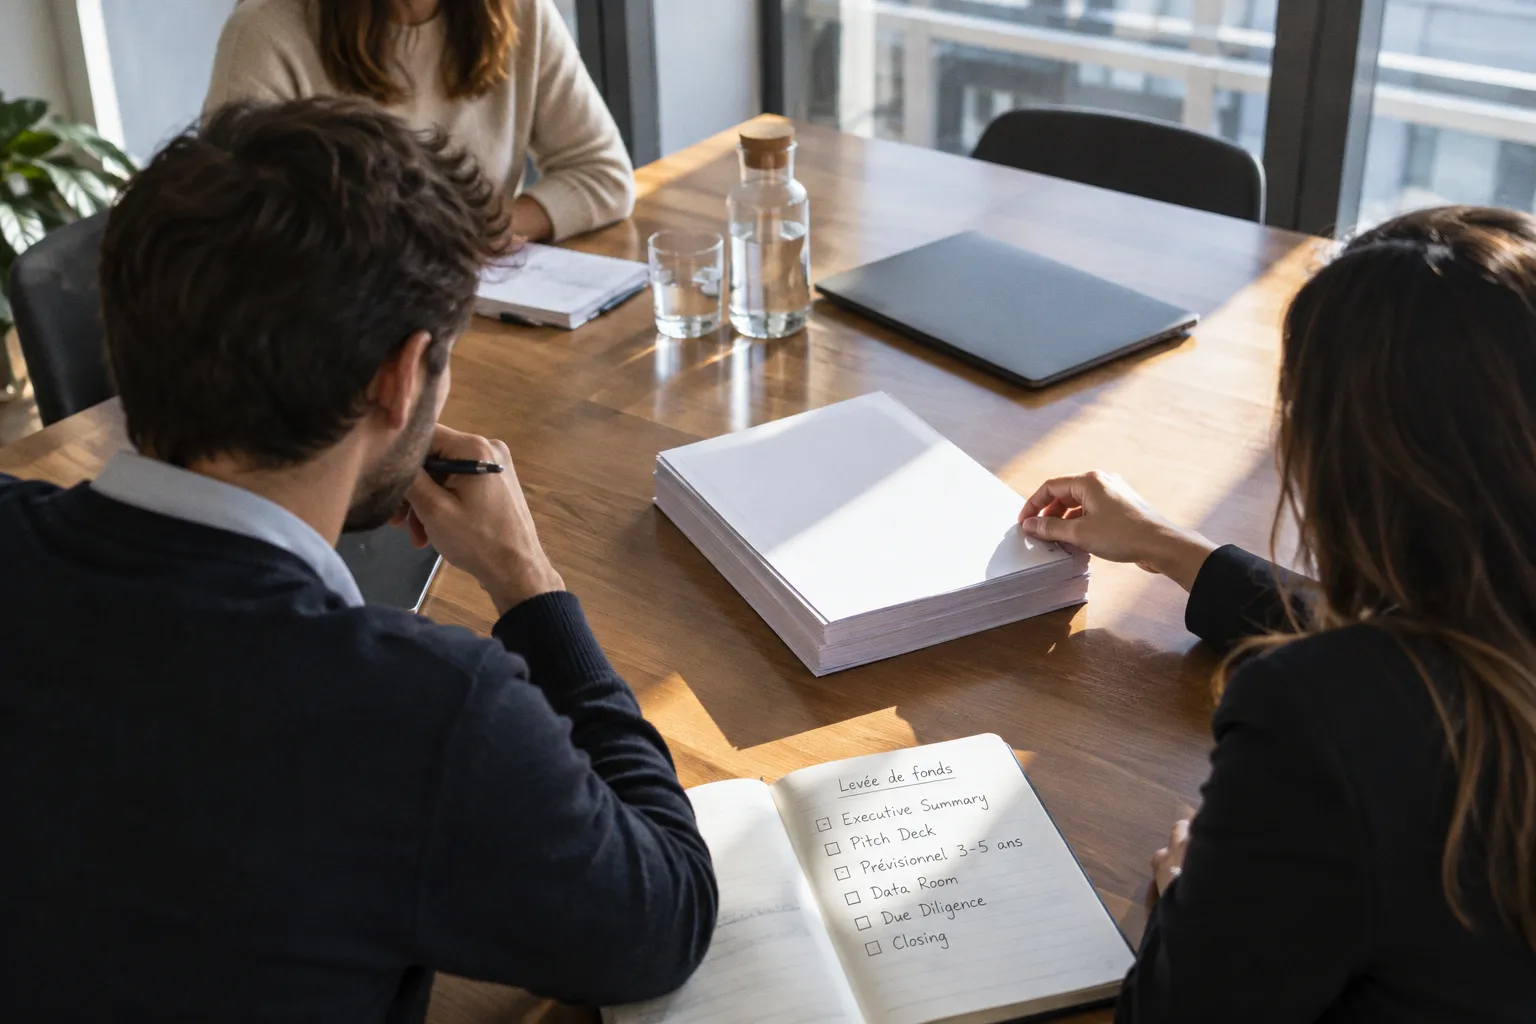
Dossier de levée de fonds: les éléments indispensables
Le processus commence bien avant le premier rendez-vous, au moment où l’équipe clarifie le besoin de financement, ses hypothèses de croissance et les preuves capables de soutenir son récit. Dans les faits, il faut souvent raisonner sur un horizon de six à neuf mois entre la préparation du dossier, les échanges avec les investisseurs, la due diligence et la finalisation juridique.
Le dossier n’est donc pas une collection de pièces produites dans l’urgence. Chaque document doit répondre à une question précise: quel problème l’entreprise résout-elle, pour quel marché, avec quelle dynamique commerciale, et comment le capital supplémentaire transformera-t-il cette trajectoire?
La préparation du dossier de levée de fonds consiste à rendre ces réponses cohérentes d’un document à l’autre. Le chiffre d’affaires présenté dans le Pitch Deck doit correspondre au modèle financier. La table de capitalisation doit être compatible avec le montant recherché et la dilution envisagée. La Data Room doit permettre de vérifier les affirmations importantes sans obliger l’investisseur à reconstituer lui-même l’histoire de l’entreprise.
Un dossier de levée de fonds n’est pas une vitrine. C’est une machine à prouver trois choses: traction, modèle économique et trajectoire.
La temporalité stratégique: anticiper les 6 à 9 mois de process
Le réflexe le plus courant consiste à lancer la recherche de fonds lorsque la trésorerie devient préoccupante. C’est généralement trop tard pour travailler correctement le dossier, sélectionner les investisseurs pertinents et absorber les délais de décision. Une préparation sérieuse commence lorsque le besoin de financement peut encore être analysé avec suffisamment de recul.
Le premier travail n’est pas rédactionnel. Il consiste à cadrer le tour:
- combien l’entreprise souhaite-t-elle lever;
- quelle période de fonctionnement ce montant doit-il financer;
- quels jalons doivent être atteints avant la prochaine levée;
- quelles hypothèses de valorisation peuvent être défendues;
- quelle dilution les fondateurs sont-ils prêts à accepter;
- quels investisseurs sont réellement adaptés au stade et au secteur de la société.
L’horizon de six à neuf mois doit être compris comme un cadre de pilotage, pas comme une durée garantie. Certains échanges s’arrêtent rapidement. D’autres s’étendent parce que plusieurs investisseurs interviennent, qu’une information doit être vérifiée ou que les négociations juridiques prennent du temps. Prévoir large permet surtout d’éviter de négocier sous la pression d’une trésorerie presque épuisée.
Une organisation possible distingue trois temps:
| Phase | Travail principal | Point de sortie attendu |
|---|---|---|
| Préparation interne | Clarification du besoin, des hypothèses et des preuves disponibles | Un dossier cohérent et vérifiable |
| Prospection et rendez-vous | Sélection des investisseurs, présentations, retours et ajustements | Un intérêt suffisamment qualifié pour poursuivre |
| Due Diligence et closing | Vérification des documents, négociation et signature | Une opération finalisée dans de bonnes conditions |
La prospection ne devrait pas commencer avant que le prévisionnel financier, le Pitch Deck et l’Executive Summary racontent la même histoire. Cela ne signifie pas qu’il faut attendre un dossier figé: les premiers échanges peuvent justement révéler une faiblesse dans le positionnement ou dans la démonstration de traction. Mais ces itérations doivent porter sur un matériau déjà solide, pas sur des documents contradictoires.
Le runway est au centre de cette réflexion. Il ne s’agit pas seulement de dire que la levée doit financer plusieurs mois d’activité. Il faut expliquer ce que cette période permettra d’accomplir: atteindre un niveau de revenus, ouvrir un canal d’acquisition, recruter une équipe clé, stabiliser le produit ou franchir une étape réglementaire. Un investisseur finance plus volontiers une période de transformation lisible qu’une simple prolongation de trésorerie.
La préparation avant recherche de fonds doit aussi intégrer les contraintes personnelles et opérationnelles de l’équipe. Une levée mobilise les dirigeants pendant les rendez-vous, les relances, les réponses aux questions et la due diligence. Si l’entreprise ne sait pas qui continue à piloter les ventes, le produit ou les opérations pendant cette période, le risque n’est pas seulement documentaire: il touche directement l’exécution.
L’Executive Summary: l’art de la synthèse en trois pages maximum
L’Executive Summary n’est pas la version raccourcie du Pitch Deck. C’est un document autonome, souvent lu avant les autres éléments. Il doit permettre à une personne qui ne connaît pas encore l’entreprise de comprendre rapidement le problème, la solution, le marché, la traction et la logique de la levée.
Trois pages constituent une limite utile pour préserver la densité du document. L’objectif n’est pas de remplir trois pages à tout prix, mais de supprimer tout ce qui ne contribue pas à la décision de poursuivre la conversation.
Une structure efficace peut s’appuyer sur les blocs suivants:
- Le problème: quelle friction concrète existe, pour quels clients et avec quelles conséquences opérationnelles ou financières?
- La solution: comment le produit ou le service traite-t-il cette friction, et qu’est-ce qui le distingue des alternatives déjà disponibles?
- Le marché: quelle catégorie l’entreprise adresse-t-elle, et comment estime-t-elle son potentiel sans confondre marché théorique et clientèle réellement accessible?
- La traction: revenus, croissance, rétention, usage, contrats signés, pipeline ou autre indicateur pertinent selon le modèle.
- Le modèle économique: qui paie, pour quoi, à quelle fréquence et avec quelle logique de marge?
- L’équipe: pourquoi ces fondateurs sont-ils bien placés pour exécuter ce plan?
- La levée: quel montant est recherché, pour quels postes et pour quels jalons?
Le document doit hiérarchiser les preuves. Une jeune entreprise ne dispose pas toujours de revenus récurrents ou d’un historique commercial suffisamment long. Elle peut alors mettre en avant d’autres éléments: taux d’activation, usage répété, conversion d’un pilote en contrat, qualité du pipeline, partenariats engagés ou vitesse d’apprentissage. Le problème n’est pas l’absence d’un indicateur particulier. Le problème apparaît lorsque le dossier ne propose aucun indicateur permettant de distinguer une intuition d’un début de validation.
Il faut également éviter les formulations qui gonflent artificiellement le marché. Un secteur présenté comme immense ne dit rien sur la capacité de la startup à atteindre ses premiers clients. L’Executive Summary gagne en crédibilité lorsqu’il relie le marché à une stratégie d’accès: segment initial, canal de distribution, cycle de vente, panier moyen et contraintes d’achat.
La fin du document doit rendre la demande lisible. Le montant recherché n’a pas besoin d’être présenté comme une évidence mathématique. Il doit être relié à des postes et à des étapes. Une partie du capital peut financer le produit, une autre l’acquisition commerciale, une autre encore les recrutements ou les obligations réglementaires. Ce découpage doit rester cohérent avec le modèle financier.
Une bonne synthèse ne cherche pas à tout dire. Elle donne envie de vérifier les points qui comptent.
Le Pitch Deck: structurer 15 slides pour capter l’attention
Le Pitch Deck a une fonction différente de l’Executive Summary. Il accompagne une présentation orale, organise la discussion et permet à l’investisseur de conserver une représentation claire de l’entreprise après le rendez-vous. Une structure d’environ quinze diapositives peut servir de base, à condition de l’adapter au stade de la société et à la nature du tour.
L’enjeu n’est pas de remplir chaque slide avec des informations. Chaque page doit faire progresser le raisonnement ou répondre à une objection prévisible.
Une architecture possible en 15 slides
1. Couverture: nom de l’entreprise, promesse en une phrase, montant recherché.
2. Problème: friction précise, client concerné et coût de cette friction.
3. Solution: produit, expérience utilisateur et mécanisme de résolution.
4. Marché: segment initial, marché accessible et méthode d’estimation.
5. Modèle économique: offre, tarification, fréquence d’achat et logique de marge.
6. Traction: revenus, utilisateurs, clients, rétention ou indicateur principal du modèle.
7. Acquisition: canaux utilisés, coût d’acquisition, cycle de vente et premiers enseignements.
8. Produit: état actuel, adoption et prochaines évolutions réellement prioritaires.
9. Équipe: responsabilités, expériences pertinentes et compétences encore à recruter.
10. Concurrence: alternatives existantes, positionnement et limites de chaque solution.
11. Avantages défendables: données, intégrations, expertise, contrats, communauté ou effets de réseau.
12. Indicateurs clés: tableau de bord resserré, définitions et période de référence.
13. Levée et utilisation des fonds: répartition du capital par fonction et par étape.
14. Jalons après la levée: résultats attendus et conditions qui permettront de les mesurer.
15. Demande et coordonnées: montant, type de tour envisagé et prochaine étape de discussion.
Cette architecture ne doit pas être appliquée mécaniquement. Une société très jeune n’aura peut-être pas de données suffisantes pour produire une slide de concurrence sophistiquée. Une entreprise de commerce en ligne devra davantage détailler la marge contributive, le taux de réachat et la dépendance aux canaux publicitaires. Un logiciel vendu aux entreprises devra expliquer le cycle de vente, les contrats en cours et la conversion des pilotes.
La slide consacrée à la traction mérite une attention particulière. Il ne suffit pas d’afficher une courbe ascendante. Il faut préciser ce qu’elle mesure, sur quelle période et avec quelle définition. Une hausse du chiffre d’affaires peut masquer une concentration sur un seul client. Une progression du nombre d’utilisateurs peut cacher une faible activation. Une croissance rapide peut aussi être obtenue au prix d’une marge négative ou d’un taux de rétention insuffisant.
Même exigence pour les indicateurs financiers. Le MRR, l’ARR, le CAC et la LTV ne sont utiles que si leur mode de calcul est compréhensible. Une présentation sérieuse distingue les revenus signés des revenus encaissés, les clients actifs des comptes créés et les dépenses de marketing des coûts commerciaux complets.
La slide sur la concurrence doit éviter la matrice artificielle dans laquelle la startup est placée en haut à droite parce que ses fondateurs l’ont décidé. Il vaut mieux montrer les critères de choix réels du client: prix, intégration, délai de déploiement, profondeur fonctionnelle, accompagnement ou fiabilité. La crédibilité vient rarement d’une affirmation d’absence de concurrence. Elle vient de la capacité à expliquer pourquoi un client change de solution.
Le modèle financier: projeter la trajectoire sur 3 à 5 ans
Le modèle financier n’est pas une formalité destinée à donner une apparence de sérieux au dossier. Il sert à tester la cohérence du plan et à montrer comment la levée transforme la trajectoire de l’entreprise. L’horizon de trois à cinq ans est généralement suffisant pour représenter une direction stratégique, mais la précision doit décroître à mesure que l’on s’éloigne de la période actuelle.
La première année gagne à être modélisée mois par mois. Les périodes suivantes peuvent être regroupées par trimestre ou par année, selon le niveau de visibilité disponible. Une projection très détaillée sur une période où aucune hypothèse n’est maîtrisée donne une illusion de précision plutôt qu’une information utile.
Le modèle doit au minimum relier quatre ensembles:
- le compte de résultat, avec les revenus, les coûts directs, les charges opérationnelles et le résultat;
- le tableau de trésorerie, qui montre les encaissements, les décaissements et l’évolution du solde;
- le plan de recrutement, avec les dates d’arrivée et le coût complet des postes;
- l’utilisation des fonds, afin de relier le montant levé aux jalons annoncés.
Dans une startup numérique, les hypothèses commerciales doivent être explicites. Combien de prospects entrent dans le pipeline? Quelle proportion est qualifiée? Combien convertissent? Quel est le délai entre le premier contact et le paiement? Quelle part des clients renouvelle ou augmente sa commande? Dans un modèle d’e-commerce, il faudra également distinguer chiffre d’affaires, marge brute, coûts logistiques, dépenses d’acquisition, retours et réachat. Le chiffre d’affaires seul ne permet pas de mesurer la qualité de la croissance.
Trois scénarios sont souvent utiles:
- Le scénario central, construit à partir des données réellement observées et d’hypothèses prudentes;
- Le scénario favorable, qui montre ce qui devient possible si certaines hypothèses s’améliorent;
- Le scénario défavorable, qui mesure la consommation de trésorerie si les ventes ralentissent, si le recrutement prend du retard ou si les coûts augmentent.
Un bon modèle doit rester lisible lorsqu’une hypothèse est modifiée. Le fondateur doit pouvoir répondre à des questions comme: que se passe-t-il si le taux de conversion baisse? si le prix moyen est inférieur aux prévisions? si le recrutement commercial est décalé? si le cycle de vente s’allonge? L’objectif n’est pas de prédire parfaitement. Il est de comprendre les variables qui contrôlent la survie et la croissance de l’entreprise.
Les indicateurs clés pour les investisseurs dépendent du modèle, mais leur sélection doit rester limitée. On peut suivre notamment:
- le revenu mensuel et sa progression;
- la marge brute ou la marge contributive;
- le burn mensuel;
- le runway restant;
- la rétention et le churn;
- le coût d’acquisition;
- le délai de retour sur les dépenses commerciales;
- le montant du pipeline réellement qualifié.
Le modèle financier doit aussi expliquer le montant de la levée. Si le capital finance uniquement des charges courantes sans produire de jalon identifiable, la demande manque de direction. À l’inverse, un plan qui prévoit de nombreux recrutements, une expansion géographique et un développement produit simultané doit montrer comment l’équipe absorbera cette complexité.
Le prévisionnel n’est pas une promesse. C’est une démonstration de rigueur opérationnelle et une manière de rendre les hypothèses discutables.
La Data Room: organiser la transparence pour la Due Diligence
La Data Room regroupe les documents qui permettent à l’investisseur de vérifier les informations présentées pendant les échanges. Elle intervient souvent lorsque l’intérêt est suffisamment avancé et qu’une due diligence commence, mais sa préparation ne devrait pas être repoussée à ce moment-là.
Une Data Room bien organisée ne cherche pas à impressionner par son volume. Elle doit permettre de trouver rapidement la pièce demandée, d’identifier sa date et de comprendre son statut. Un document absent est parfois moins problématique qu’un document contradictoire ou qu’une version impossible à dater.
La structure dépend de l’entreprise, mais les catégories suivantes couvrent une grande partie des besoins:
| Thématique | Documents généralement concernés |
|---|---|
| Juridique | Statuts, procès-verbaux, pacte d’actionnaires, contrats importants |
| Comptable et financier | Comptes, situations récentes, prévisionnel, rapprochements utiles |
| Fiscal | Déclarations et éléments fiscaux pertinents pour l’activité |
| Propriété intellectuelle | Marques, logiciels, brevets, cessions de droits et licences |
| Capitalisation | Table de capitalisation, historique des tours, instruments convertibles |
| Commercial | Contrats clients, pipeline, conditions commerciales et renouvellements |
| Ressources humaines | Contrats clés, organigramme, plans d’intéressement et litiges éventuels |
| Opérations | Fournisseurs, assurances, sous-traitants, procédures et dépendances techniques |
| Réglementaire | Autorisations, conformité, traitements de données et obligations sectorielles |
La table de capitalisation mérite une attention particulière. Elle doit présenter clairement les actionnaires, les pourcentages détenus, les instruments susceptibles d’être convertis et les engagements qui peuvent affecter la répartition future. Une présentation ambiguë sur ce sujet fragilise immédiatement la discussion, car elle touche à la structure même de l’opération.
Les contrats commerciaux doivent également être sélectionnés avec discernement. L’investisseur cherche à comprendre les conditions de vente, la concentration du chiffre d’affaires, les engagements de durée, les clauses de résiliation et les éventuelles restrictions. Il ne suffit pas d’indiquer le nombre de clients: il faut pouvoir expliquer la qualité de ces revenus.
Chaque fichier devrait porter un nom explicite, une date ou une période de référence et, lorsque c’est nécessaire, une indication de version. Un index placé à la racine de la Data Room peut préciser:
- le contenu de chaque dossier;
- le responsable interne de la mise à jour;
- le statut du document;
- les éléments manquants;
- les informations confidentielles ou soumises à restriction.
Une préparation rigoureuse réduit les retards et les allers-retours pendant la due diligence. Elle facilite aussi le travail de l’équipe dirigeante, qui n’a pas à rechercher dans ses boîtes de réception une pièce demandée plusieurs mois auparavant. La Data Room ne remplace pas la transparence: elle lui donne une forme exploitable.
Il faut enfin distinguer les documents à partager avant et après un premier échange. Certaines informations commerciales, personnelles ou techniques ne doivent pas être diffusées trop largement. L’accès peut être progressif, en fonction du niveau d’intérêt et de la confidentialité des éléments concernés.
Les indicateurs de maturité du dossier
Avant d’envoyer le dossier à un investisseur, une revue croisée permet de repérer les incohérences que l’équipe, habituée à son propre récit, ne voit plus. Cette revue ne doit pas seulement vérifier la présence des documents. Elle doit tester la solidité du raisonnement.
Cinq angles sont particulièrement utiles:
- La cohérence de la traction: les chiffres du Pitch Deck, de l’Executive Summary et du tableau de bord correspondent-ils à la même période et aux mêmes définitions?
- La robustesse du modèle financier: les revenus projetés sont-ils reliés à des hypothèses commerciales identifiables?
- La logique de la levée: le montant demandé finance-t-il des jalons précis, avec une allocation compréhensible?
- La qualité de la Data Room: les documents importants sont-ils présents, datés et classés de façon à être vérifiés?
- L’adéquation de l’équipe: les responsabilités nécessaires à l’exécution sont-elles couvertes, ou certains recrutements sont-ils indispensables après la levée?
Un dossier qui répond clairement à ces cinq questions réduit les frictions de lecture. Il ne garantit ni l’intérêt d’un investisseur ni la conclusion d’une opération, mais il évite de perdre du temps sur des problèmes évitables: chiffres qui se contredisent, hypothèses non documentées, pièces introuvables ou demande de financement mal reliée au plan d’action.
Le regard extérieur est précieux à ce stade. Une personne qui ne connaît pas l’entreprise doit pouvoir comprendre le problème, le produit, les premiers résultats et l’usage des fonds sans bénéficier des explications informelles accumulées par l’équipe fondatrice. Si le récit ne fonctionne qu’à l’oral, le dossier reste incomplet.
Un plan de préparation qui laisse place aux itérations
La préparation peut être organisée sur plusieurs semaines, mais elle ne doit pas devenir un calendrier rigide. Les documents se répondent et évoluent ensemble. Il est rarement efficace de terminer l’Executive Summary, puis de passer au modèle financier, puis au Pitch Deck sans revenir en arrière.
Une séquence de travail cohérente peut ressembler à ceci:
1. Cadrer le besoin de financement: montant, objectifs, runway visé, dilution acceptable et jalons attendus.
2. Rassembler les données existantes: revenus, clients, rétention, acquisition, coûts, contrats, historique de trésorerie et éléments de capitalisation.
3. Construire le modèle financier: hypothèses documentées, scénarios, recrutement, dépenses et conséquences sur la trésorerie.
4. Rédiger le récit: problème, solution, marché, traction, modèle économique, équipe et demande.
5. Structurer le Pitch Deck: une idée principale par slide, des données compréhensibles et une progression qui suit les objections naturelles.
6. Préparer la Data Room: classement, nommage, versions, index et identification des documents manquants.
7. Faire relire l’ensemble: cohérence des chiffres, définitions des indicateurs, réalisme des jalons et clarté du montant recherché.
8. Lancer la prospection par vagues: commencer par les investisseurs les plus pertinents, recueillir les objections et corriger ce qui doit l’être avant d’élargir.
Les retours obtenus pendant les premiers rendez-vous ne doivent pas tous entraîner une réécriture du dossier. Certains reflètent simplement une préférence d’investisseur ou un désaccord de thèse. D’autres révèlent en revanche une incompréhension répétée, une métrique mal choisie ou une hypothèse insuffisamment défendue. La capacité à distinguer ces deux types de retour évite de transformer le dossier en compromis illisible.
Un dossier de levée de fonds prêt n’est pas un dossier qui ne peut plus évoluer. C’est un dossier dont les hypothèses sont visibles, dont les preuves sont accessibles et dont les limites sont assumées. La préparation rigoureuse ne supprime pas l’incertitude d’une levée. Elle permet de consacrer les échanges aux vrais sujets: la qualité de l’opportunité, la capacité d’exécution de l’équipe et la manière dont le capital peut accélérer une trajectoire déjà compréhensible.